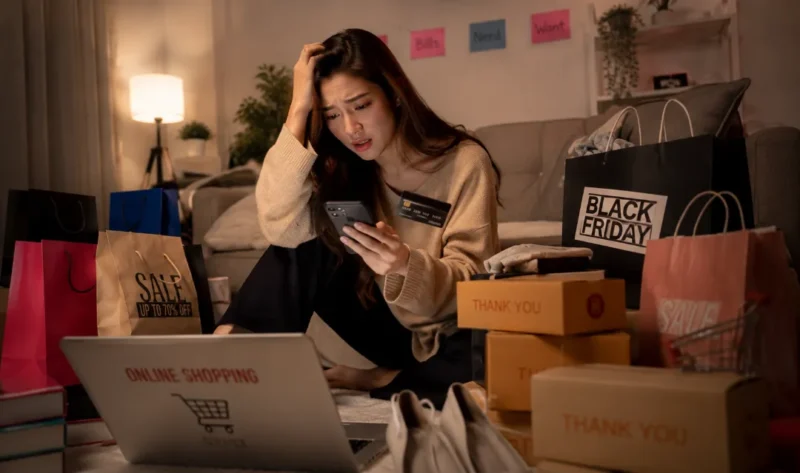
Javanusa.com—Doom spending menjadi fenomena yang semakin banyak dibahas di tengah tekanan ekonomi global dan ketidakpastian masa depan.
Kebiasaan ini mendorong seseorang berbelanja bukan karena kebutuhan, melainkan untuk meredakan stres dan kecemasan.
Meski terasa melegakan sesaat, perilaku tersebut justru berisiko memperburuk kondisi finansial dan kesehatan mental dalam jangka panjang.
Apa Itu Doom Spending?
Doom spending merupakan pola pengeluaran yang muncul sebagai respons terhadap tekanan emosional, bukan karena kebutuhan atau keinginan yang rasional.
Berbeda dengan belanja impulsif yang dipicu diskon atau promosi, perilaku ini lahir dari rasa takut terhadap masa depan.
Fenomena tersebut semakin sering ditemukan pada kalangan Milenial dan Gen Z. Namun, sebenarnya perilaku itu bukan hal baru.
Yang membedakannya adalah pemicu utamanya berupa kecemasan terhadap kondisi ekonomi, politik, hingga ketidakpastian global.
Menurut SoFi, platform layanan keuangan, doom spending terjadi ketika seseorang menggunakan aktivitas belanja sebagai cara mengatasi stres dan kekhawatiran terhadap masa depan.
Strategi tersebut memang dapat memberikan rasa lega sementara, tetapi sering kali memperkuat siklus kecemasan, rasa bersalah, dan kehilangan kendali atas pengeluaran.
Mengapa Doom Spending Terjadi?
Doom spending biasanya berakar dari rasa tidak berdaya terhadap situasi yang sulit dikendalikan. Lonjakan harga kebutuhan pokok, biaya perumahan, pendidikan, hingga perlambatan ekonomi membuat banyak orang merasa masa depan semakin tidak pasti.
Kondisi itu memunculkan pola pikir pesimistis. Sebagian orang merasa target keuangan seperti membeli rumah atau mempersiapkan dana pensiun semakin sulit dicapai.
Akibatnya, muncul anggapan bahwa menghabiskan uang saat ini lebih masuk akal daripada terus menabung untuk tujuan yang terasa mustahil.
Selain faktor ekonomi, ada pula mekanisme biologis yang berperan. Aktivitas berbelanja memicu pelepasan dopamin, yaitu zat kimia di otak yang berkaitan dengan rasa senang.
“Dopamin jangka pendek menekan kecemasan sementara, membangun lingkaran penguatan,” tulis Yomio Blog.
Mark Marshall juga menjelaskan bahwa membelanjakan uang untuk barang yang diinginkan memberikan dorongan dopamin yang cepat. Efek tersebut menjadi pelarian sementara dari tekanan emosional sehingga keinginan untuk kembali berbelanja semakin kuat.
Pengaruh Media Sosial dan Berita Negatif
Paparan berita buruk yang berlangsung terus-menerus ikut memperbesar risiko doom spending. Situasi ini berkaitan erat dengan fenomena doomscrolling, yaitu kebiasaan mengonsumsi kabar negatif secara berlebihan.
Amanda LaMela dan Dani Saliani menjelaskan bahwa konektivitas digital membuat ketakutan kolektif semakin mudah menyebar. Stres dan cara seseorang mengatasinya pun menjadi lebih terbuka, performatif, dan menular.
Di sisi lain, media sosial juga menampilkan gaya hidup yang terlihat sempurna. Perbandingan sosial tersebut membuat sebagian orang merasa harus mengikuti standar kehidupan orang lain meski kemampuan finansialnya terbatas.
“Media sosial sering menampilkan gambaran ideal tentang kemewahan dan kesuksesan. Perbandingan dapat menciptakan tekanan untuk mengikuti gaya hidup orang lain. Akibatnya, manusia berbelanja di luar kemampuan mereka untuk menyesuaikan diri dengan ekspektasi masyarakat,” jelas Mark Marshall.
Dampak Doom Spending terhadap Keuangan
Meski memberikan kepuasan sesaat, doom spending menyimpan konsekuensi yang tidak ringan. Salah satu dampak paling nyata ialah meningkatnya utang, terutama utang kartu kredit yang memiliki bunga relatif tinggi.
Selain menggerus tabungan darurat, kebiasaan tersebut juga menghambat pencapaian tujuan finansial jangka panjang, seperti membeli rumah atau mempersiapkan dana pensiun.
Yomio Blog menyebut para pelaku doom spending memiliki rata-rata utang kartu kredit sebesar 3.580 dolar AS lebih tinggi dibandingkan individu dengan karakteristik serupa yang tidak memiliki kebiasaan tersebut. Meski demikian, mereka tidak melaporkan tingkat kepuasan hidup yang lebih baik.
Dalam skala yang lebih luas, perilaku ini juga berpotensi memicu ketimpangan pola konsumsi karena permintaan ditarik lebih awal, sehingga menciptakan volatilitas pertumbuhan ekonomi.
Dampak pada Kesehatan Mental
Masalah tidak berhenti pada kondisi keuangan. Setelah euforia belanja menghilang, banyak orang justru mengalami penyesalan, rasa bersalah, hingga kecemasan yang lebih besar.
Amanda LaMela dan Dani Saliani menyatakan bahwa perilaku belanja yang maladaptif dapat memperburuk kecemasan, rasa malu, penyesalan, dan stres akibat penumpukan utang.
Menurut mereka, utang juga membawa dampak psikologis berupa stres kronis, keputusasaan, serta perasaan terjebak. Jika berlangsung terus-menerus, siklus tersebut dapat memperbesar risiko depresi dan gangguan kecemasan.
Cara Mengatasi Doom Spending
Menghentikan doom spending memerlukan perubahan kebiasaan sekaligus pola pikir terhadap pengelolaan uang. Langkah pertama adalah mengenali pemicu emosional yang mendorong keinginan berbelanja.
“Identifikasi pemicu: Renungkan situasi atau emosi yang mendorong Anda untuk berbelanja secara impulsif,” saran Mark Marshall.
Strategi berikutnya adalah menerapkan jeda sebelum membeli barang yang tidak mendesak. Charles Schwab menyarankan menunggu sekitar 24 hingga 48 jam sebelum menyelesaikan transaksi belanja daring agar keputusan menjadi lebih rasional.
Menghapus data kartu kredit yang tersimpan di aplikasi belanja juga dapat membantu mengurangi pembelian impulsif. Untuk transaksi langsung, pembayaran tunai dapat meningkatkan kesadaran terhadap jumlah uang yang dikeluarkan.
Perencanaan keuangan yang disiplin juga berperan penting. Mark Marshall menyarankan masyarakat menyusun anggaran, menetapkan target keuangan yang realistis, membangun dana darurat, serta mengotomatisasi tabungan agar pengeluaran tetap terkendali.
Selain itu, mengganti kebiasaan belanja dengan aktivitas yang lebih sehat dapat membantu mengurangi tekanan emosional. Berolahraga, berkumpul bersama keluarga atau teman, menulis jurnal, berkarya, hingga bermusik menjadi alternatif yang lebih positif.
Amanda LaMela dan Dani Saliani juga menyarankan untuk membatasi konsumsi berita negatif serta aktif dalam kegiatan komunitas. Jika kebiasaan belanja mulai mengganggu kondisi finansial maupun kesehatan mental, bantuan dari konselor keuangan atau terapis dapat menjadi pilihan yang tepat. (*)