Javanusa.com—Banyak orang merasa sudah berhemat, tetapi saldo tabungan tetap sulit bertambah. Kondisi ini sering kali bukan disebabkan oleh pengeluaran besar, melainkan kebiasaan sehari-hari yang tampak sepele namun terus menggerus keuangan tanpa disadari.
Memiliki penghasilan yang cukup tidak selalu menjamin kondisi keuangan tetap sehat. Tidak sedikit orang mengaku gaji habis sebelum akhir bulan meski merasa jarang berbelanja barang mahal.
Mengutip Invest N More, kebiasaan kecil yang dilakukan secara berulang justru menjadi penyebab utama tabungan sulit berkembang.
Pengeluaran seperti membeli kopi, makanan di luar, langganan layanan yang jarang digunakan, hingga belanja karena tergoda promo dapat menghambat pencapaian tujuan finansial.
Akibatnya, rencana membangun dana darurat, membeli rumah, berlibur, atau mulai berinvestasi menjadi lebih sulit diwujudkan.
Mengelola keuangan tidak hanya bergantung pada besarnya penghasilan. Cara menggunakan uang setiap hari juga menentukan seberapa cepat kondisi finansial berkembang.
Karena itu, mengenali pola pengeluaran dan memperbaiki kebiasaan menjadi langkah penting agar tabungan dapat bertambah secara konsisten tanpa harus mengurangi kualitas hidup secara drastis.
1. Tidak Memiliki Anggaran Pengeluaran
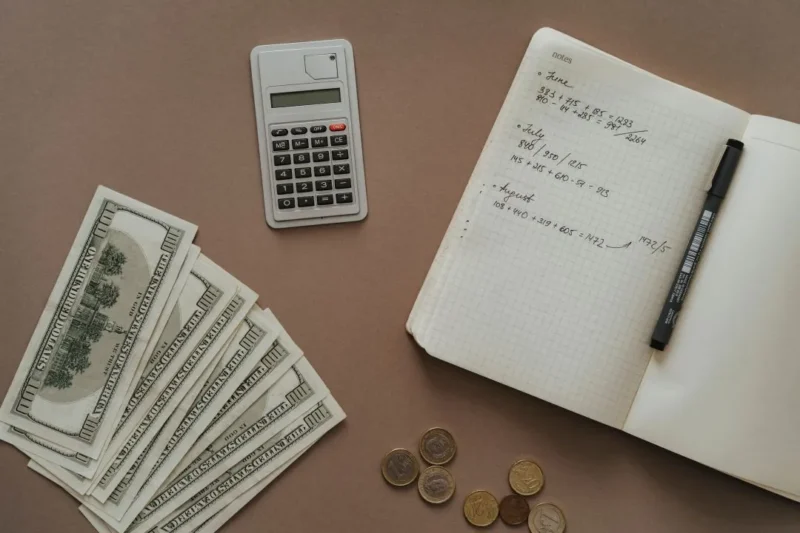
Salah satu penyebab paling umum tabungan sulit bertambah adalah tidak memiliki anggaran bulanan yang jelas. Tanpa perencanaan, berbagai pengeluaran kecil sering luput dari perhatian hingga akhirnya menghabiskan sebagian besar pendapatan.
Membuat anggaran membantu memetakan alokasi dana untuk kebutuhan pokok, tagihan rutin, cicilan, tabungan, hingga kebutuhan lainnya. Dengan begitu, setiap rupiah memiliki tujuan yang jelas.
Untuk mempermudah pencatatan, gunakan aplikasi pengelola keuangan seperti Money Dashboard, Emma, atau spreadsheet sederhana. Kebiasaan mencatat pemasukan dan pengeluaran akan membantu mengevaluasi pola belanja sehingga keputusan finansial menjadi lebih terukur.
2. Terlalu Sering Menggunakan Kartu Kredit atau Buy Now Pay Later
Kemudahan transaksi menggunakan kartu kredit maupun layanan Buy Now, Pay Later (BNPL) sering membuat seseorang lebih mudah membeli barang tanpa mempertimbangkan kemampuan membayar.
Sistem pembayaran yang ditunda memang terasa ringan di awal. Namun, tagihan tetap harus dilunasi pada waktu yang telah ditentukan sehingga dapat membebani kondisi keuangan jika tidak dikendalikan.
Gunakan fasilitas kredit hanya untuk kebutuhan yang benar-benar penting. Selain itu, aktifkan pengingat pembayaran beberapa hari sebelum jatuh tempo agar terhindar dari denda dan bunga tambahan.
3. Belanja karena Bosan atau Tergoda Promo
Belanja kini sering menjadi hiburan saat merasa bosan. Kebiasaan membuka aplikasi belanja atau sekadar melihat-lihat pusat perbelanjaan dapat memicu pembelian impulsif.
Promo besar, diskon, hingga label “penawaran terbatas” juga sering mendorong seseorang membeli barang yang sebenarnya tidak diperlukan. Harga murah bukan berarti pembelian tersebut menjadi keputusan yang tepat.
Salah satu cara mengendalikan kebiasaan ini adalah menerapkan 30-Day Rule. Beri jeda selama 30 hari sebelum membeli barang non-esensial dengan nilai cukup besar. Cara tersebut memberi waktu untuk memastikan apakah barang itu benar-benar dibutuhkan atau hanya keinginan sesaat.
4. Membiarkan Utang Berbunga Tinggi Menumpuk
Utang berbunga tinggi, terutama tagihan kartu kredit yang tidak segera dilunasi, dapat menghambat pertumbuhan tabungan. Semakin lama utang tertunda, semakin besar bunga yang harus dibayarkan.
Kondisi tersebut membuat sebagian pendapatan habis untuk membayar bunga setiap bulan sehingga ruang untuk menabung semakin sempit.
Agar beban tidak terus bertambah, prioritaskan pelunasan utang dengan bunga paling tinggi lebih dahulu. Jika memiliki dana tambahan, gunakan untuk mempercepat pelunasan sehingga biaya bunga dapat ditekan.
5. Tidak Merencanakan Menu Makanan
Pengeluaran rumah tangga juga bisa membengkak karena kebiasaan membuang bahan makanan. Hal ini biasanya terjadi ketika berbelanja tanpa daftar kebutuhan atau tanpa menyusun menu mingguan.
Bahan makanan yang menumpuk di kulkas berisiko kedaluwarsa sebelum dimasak. Akibatnya, uang yang telah dikeluarkan ikut terbuang sia-sia.
Kondisi tersebut sering berlanjut dengan kebiasaan membeli makanan siap saji atau memesan makanan secara daring karena merasa tidak ada stok di rumah.
Untuk menghindarinya, buatlah meal plan setiap minggu sebelum berbelanja. Susun menu yang menggunakan bahan serupa, buat daftar belanja sesuai kebutuhan, dan pertimbangkan batch cooking agar makanan dapat disimpan sebagai stok untuk hari-hari sibuk.
Kebiasaan Kecil Menentukan Masa Depan Keuangan
Menambah tabungan tidak selalu membutuhkan penghasilan yang lebih besar. Dalam banyak kasus, hasil yang lebih baik justru berasal dari kebiasaan sederhana yang dilakukan secara konsisten.
Mulai dari menyusun anggaran, mengendalikan belanja impulsif, menggunakan fasilitas kredit secara bijak, melunasi utang berbunga tinggi, hingga merencanakan kebutuhan makanan, seluruh langkah tersebut dapat membantu menjaga kondisi keuangan tetap sehat dan mempercepat tercapainya berbagai target finansial. (*)